מדריך GemelTest
פנסיה לעצמאים: חובות, הטבות מס וכל מה שחשוב לדעת
חובת הפקדה, הטבות מס וכיסוי ביטוחי הן שלוש בדיקות שונות. כך מרכזים את הנתונים, בודקים פער בהפקדות ומתכוננים לסוף שנת המס.
פנסיה לעצמאים מחברת שלוש בדיקות שונות: חובת ההפקדה, הטבות המס והחיסכון עם הכיסויים הביטוחיים. הסכום המינימלי הנדרש אינו בהכרח הסכום שממצה הטבת מס, ואף אחד מהם אינו קובע לבדו אם הכיסוי מתאים למשפחה ולעסק.
חובת ההפקדה לפנסיה: מה מחשבים ועל איזו הכנסה?
חובת ההפקדה לעצמאים הזכאים לה חלה מאז 2017. לפי מדריך רשות המסים, החישוב מחולק לשתי מדרגות: 4.45% על חלק ההכנסה החייבת בהפקדה עד מחצית השכר הממוצע, ו־12.55% על החלק שמעל המחצית ועד השכר הממוצע. אין להחיל 12.55% על כל ההכנסה.
סכומי הסף הכספיים תלויים בשנה. אל תעתיקו למחשבון 2026 סכום מתוך דוגמה של 2025. בדקו גם גיל, תחילת הפעילות, חריגי זכאות והפקדות כשכיר. אלה יכולים לשנות את החובה ואת הסכום שנותר להפקיד.
מחזור המכירות של העסק אינו בסיס החישוב כשלעצמו. בקשו מאיש המקצוע המטפל בדוח לזהות את ההכנסה החייבת בהפקדה לפי הדין, ולחשב אותה בנפרד מההכנסה המשמשת להטבות המס. רשמו ליד כל סכום את שנת המס ואת ההגדרה שלו.
הטבות מס: ניכוי וזיכוי הם שני דברים שונים
ניכוי מפחית את ההכנסה שעליה מחושב המס. שוויו תלוי, בין היתר, בשיעור המס החל עליכם. זיכוי מפחית את המס המחושב, במסגרת התנאים והתקרות. סכום שהפקדתם אינו הופך אוטומטית להחזר כספי באותו שיעור.
הזכאות תלויה בהכנסות, במעמד לצורך ההטבה, בהפקדות נוספות ובמגבלות של שנת המס. אין לספור את אותו חלק מהפקדה פעמיים. הפקדות כשכיר, אם ישנן, עשויות להשפיע על הבדיקה כעצמאי.
קרן השתלמות לעצמאים היא מוצר נפרד: היא אינה ממלאת את חובת ההפקדה לפנסיה. חשוב גם להבחין בין הטבה על ההפקדה לבין פטור אפשרי על רווחים, שלכל אחד מהם תנאים ותקרה משלו. אין משמעות לכך שכל הרווחים פטורים רק כי הוצגה תקרת הפקדה.
לבדיקת הפקדה לקרן השתלמות בנפרד מההפקדה לפנסיה, אפשר להיעזר במחשבון קרן השתלמות לעצמאים.
אפשר להתחיל במחשבון הטבות המס כדי לבחון תרחיש. לפני ביצוע הפקדה לצורך הטבה, ודאו ששנת החישוב מתאימה ובדקו את התוצאה מול רואה החשבון או יועץ המס. המחשבון הוא כלי עזר, ולא שומה או אישור זכאות.
חיסכון, דמי ניהול וכיסוי ביטוחי
אל תסתפקו בשאלה כמה הופקד. בדקו בדוח ובמסמכי המוצר:
- מסלול ההשקעה: מדיניות, חשיפות והתאמה לתכנון ארוך הטווח; מקום בדירוג תשואה אינו בדיקת התאמה.
- דמי ניהול: מההפקדה ומהצבירה לפי ההסכם האישי, כולל תנאי ההנחה ומועד סיומה.
- כיסויים: האם המוצר כולל כיסוי למקרה נכות או פטירה, מה היקפו ומהם התנאים והחריגים.
- רציפות: מה קורה לכיסוי בתקופה בלי הפקדות או כשההכנסה משתנה. בררו זאת מראש עם הגוף המנהל או בעל רישיון.
- מוטבים ופרטי משפחה: האם המידע מעודכן ומה קובעים תקנון הקרן או תנאי המוצר.
הפקדה חד־פעמית בסוף השנה עשויה להשלים סכום, אך אינה מוכיחה שהכיסוי הביטוחי היה רציף בכל השנה. לפני שינוי מוצר או הפסקת הפקדה, בדקו גם את ההשלכות על הכיסוי והזכויות, ולא רק את שיעור דמי הניהול.
דוגמה לבדיקת פער בהפקדות
המחשה בלבד, לא חישוב חובה לפי הכנסה: נניח שבבדיקה אישית נקבע יעד שנתי של 12,000 ₪, ובאישורי הקופה מופיעות הפקדות מוכרות בסך 9,000 ₪. הפער ליעד הוא 3,000 ₪.
החיסור פשוט; הגדרת היעד היא החלק שדורש בדיקה. האם 12,000 ₪ הם מינימום חובה, יעד להטבת מס או יעד חיסכון שבחרתם? האם כל ה־9,000 ₪ שייכים לשנת המס ולסוג ההפקדה הרלוונטי? התשובות קובעות מה צריך להשלים. הדוגמה אינה מחשבת תשואה, מס או כיסוי ביטוחי.
רשימת בדיקה לקראת סוף שנת המס
- עדכנו את אומדן ההכנסה השנתי והפרידו מחזור מהכנסה רלוונטית לחישוב.
- אספו אישורי הפקדות, כולל הפקדות כשכיר אם יש.
- בקשו שני חישובים נפרדים: חובת הפקדה והטבות מס אפשריות.
- בדקו מסלול, דמי ניהול, כיסויים ורציפות הפקדות.
- בררו עם הגוף המנהל את מועד הקליטה הנדרש לשנת המס ואל תסתפקו ביום ביצוע ההעברה.
- לאחר הפקדה, שמרו אישור ובדקו שהכסף נקלט בחשבון ובשנה הנכונה.
שאלות נפוצות על פנסיה לעצמאים
האם הפקדת המינימום מבטיחה שמיציתי את הטבות המס?
לא. חובת ההפקדה והטבות המס מחושבות לפי כללים שונים. יש לבדוק כל אחת בנפרד לפי ההכנסות, ההפקדות ושנת המס.
האם קרן השתלמות מחליפה פנסיה לעצמאים?
לא. קרן השתלמות היא מוצר נפרד ואינה ממלאת את חובת ההפקדה לפנסיה.
מה משתנה כשאני גם עצמאי וגם שכיר?
צריך להביא בחשבון גם את ההפקדות דרך המעסיק. הן עשויות להשפיע על חובת ההשלמה ועל הטבות המס, ולכן אין לחשב כל מעמד בנפרד בלי התאמה.
האם הפקדה בסוף השנה מבטיחה שהיה כיסוי ביטוחי רציף?
לא. השלמת סכום הפקדה ובדיקת רציפות הכיסוי הן בדיקות שונות. יש לברר את הכיסוי ותנאיו עם הגוף המנהל או בעל רישיון.
מקורות ואסמכתאות
להמשיך לקרוא
הפסקתי לעבוד או יצאתי לחל״ת — מה בודקים בפנסיה?
צ׳קליסט להפסקת עבודה ולחל״ת: בירור ההפקדה האחרונה, מצב הכיסוי הביטוחי, הסדר ריסק או הפקדה עצמאית, ומעקב עד חידוש ההפקדות.
לקריאת הכתבה ←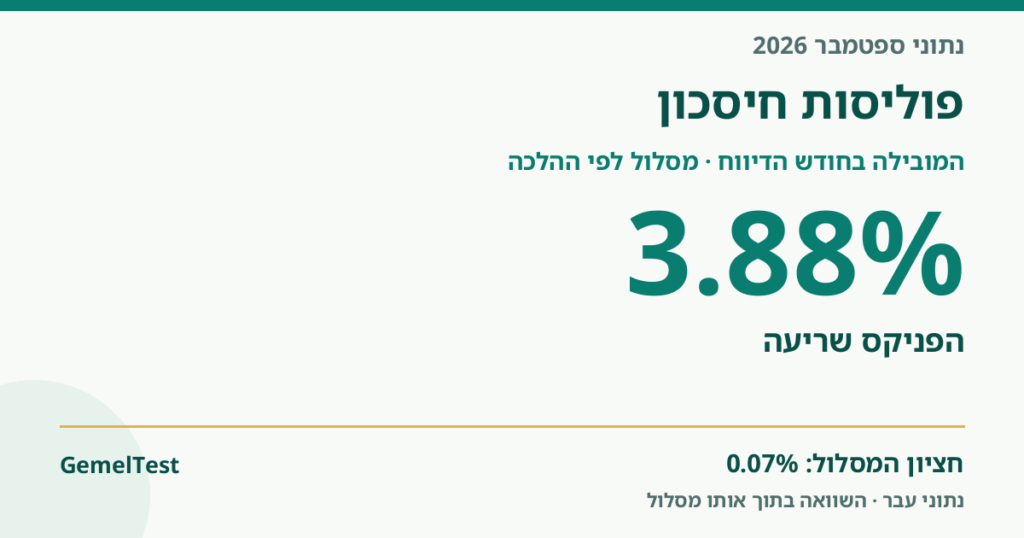
תשואות פוליסות חיסכון — סקירה חודשית | ספטמבר 2026
המובילות בחודש, ההשוואה לחציון בכל מסלול ותשואות חודשיות לאורך השנה.
לקריאת הכתבה ←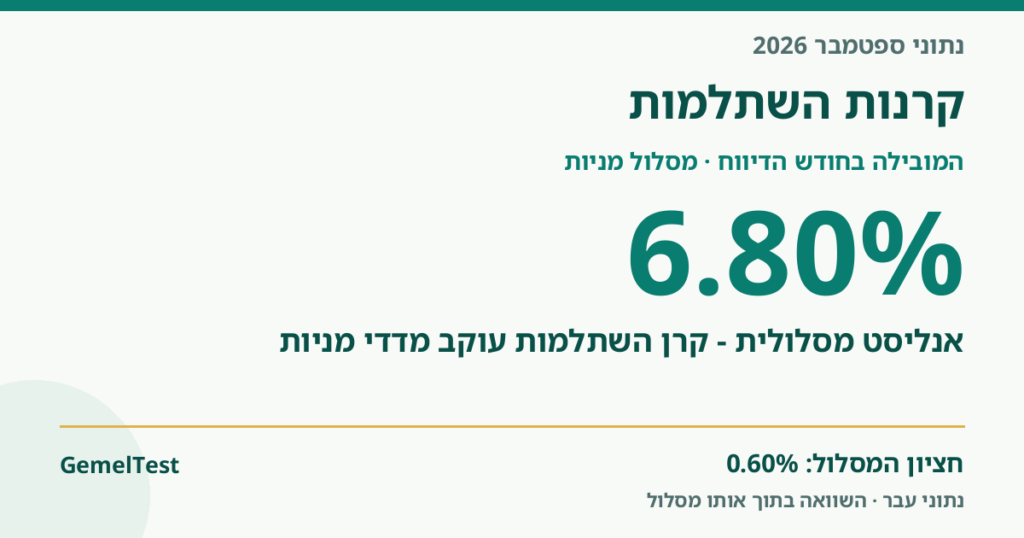
תשואות קרנות השתלמות — סקירה חודשית | ספטמבר 2026
המובילות בחודש, ההשוואה לחציון בכל מסלול ותשואות חודשיות לאורך השנה.
לקריאת הכתבה ←להישאר מעודכנים
עדכוני קרנות וכתבות, במקום אחד
פתחו חשבון ובחרו בהרשמה לעדכונים החודשיים. ההסכמה לעדכונים נפרדת ואפשר להסיר אותה בכל עת.
פתיחת חשבון והרשמה לעדכונים