מדריך GemelTest
המעסיק בחר לכם קרן פנסיה? כך תוזילו דמי ניהול ותחסכו עשרות אלפים
עובדים רבים מגלים שהם רשומים בקרן פנסיה שנבחרה על ידי המעסיק, לעיתים ללא התאמה אישית של דמי הניהול. הליך המעבר לקרן אחרת פשוט מכפי שנדמה ויכול להשפיע על הקצבה העתידית בסכומים מצטברים גבוהים.
מנגנון ברירת המחדל: למה המעסיק בחר עבורכם?
כאשר אתם מתחילים עבודה חדשה, המעסיק מחויב להפקיד עבורכם לחיסכון פנסיוני. לפי צו הרחבה לפנסיית חובה, חובה זו חלה מהחודש השביעי לעבודה, או באופן מיידי אם היה לכם ביטוח פנסיוני קודם. שיעורי ההפקדה בשנת 2026 עומדים על 6% מהשכר מצד העובד, 6.5% מצד המעסיק ו-6% נוספים לפיצויים, ובסך הכל 18.5% מהשכר. קיימת אפשרות להגדלת שיעורים עד 7% עובד ו-7.5% מעסיק.
אם לא בחרתם באופן אקטיבי קרן פנסיה, המעסיק יצרף אתכם לקרן פנסיה שנבחרה על ידו כ'קרן ברירת מחדל'. בחירה זו אינה נובעת בהכרח משיקולים של התאמה אישית או דמי ניהול אופטימליים עבורכם, אלא מתוך חובה רגולטורית. מסלול ההשקעה המוגדר כברירת מחדל בקרנות אלו הוא לרוב 'המודל החכם' (מודל חכ"מ), המותאם לגיל המבוטח.
חשוב להבין כי הבחירה של המעסיק היא טכנית ונועדה להבטיח עמידה בחובת ההפקדה. היא לא בהכרח הבחירה המשתלמת ביותר עבורכם בטווח הארוך. למידע נוסף על זכויות פנסיוניות לעובד חדש, קראו את המדריך המקיף שלנו.
המתמטיקה של דמי הניהול: איך 0.1% הופך לעשרות אלפי שקלים?
דמי הניהול הם אחוז מסוים מההפקדות החודשיות ומהצבירה הכוללת בקרן הפנסיה. גם הבדל קטן של עשירית האחוז בדמי הניהול יכול להצטבר לסכומים משמעותיים מאוד לאורך שנות החיסכון. נניח שאתם מרוויחים שכר מבוטח של 10,000 ש"ח בחודש. שיעור ההפקדה הכולל הוא 21% (6% עובד, 6.5% מעסיק, 8.33% פיצויים), כלומר 2,100 ש"ח בחודש. תקרת השכר המבוטח למסלולי הפקדה בסיסיים (18.5%) עומדת על 30,513 ש"ח בשנת 2026.
אם קרן ברירת המחדל גובה דמי ניהול של 0.25% מהצבירה ו-6% מההפקדה, ואתם יכולים למצוא קרן אחרת עם דמי ניהול של 0.15% מהצבירה ו-4% מההפקדה, הפער הזה יתורגם לעשרות אלפי שקלים ואף יותר בקצבה החודשית שתקבלו בפרישה. הסיבה לכך היא אפקט הריבית דריבית: כל שקל שנחסך מדמי ניהול ממשיך לצבור תשואה לאורך עשרות שנים.
כדי להבין את ההשפעה המדויקת על החיסכון שלכם, אנו ממליצים להשתמש במחשבון דמי ניהול שלנו. לאחר מכן, תוכלו לבדוק במחשבון צבירה עתידית כמה כסף יהיה לכם בפרישה אם תוזילו את דמי הניהול.
איך לעבור קרן תוך שבוע: מדריך שלב אחר שלב
המעבר בין קרנות פנסיה פשוט ומהיר ממה שנדמה, ואינו דורש אישור מהמעסיק. הנה השלבים המעשיים:
- בדיקה והשוואה: השתמשו במערכת השוואת קרנות פנסיה כדי לבדוק את דמי הניהול, התשואות ומדדי השירות של הקרנות השונות. חפשו קרן המציעה תנאים טובים יותר עבורכם.
- יצירת קשר עם הקרן החדשה: פנו לקרן הפנסיה אליה אתם מעוניינים לעבור. כיום, רוב החברות מציעות תהליך הצטרפות דיגיטלי מלא.
- מילוי טופס העברה: תמלאו טופס בקשה להעברת כספים. בטופס תציינו את פרטי הקרן הנוכחית שלכם ואת פרטי הקרן החדשה.
- עדכון המעסיק: לאחר שהקרן החדשה תאשר את הצטרפותכם, עליכם לעדכן את המעסיק בכתב על המעבר ולמסור לו את פרטי הקרן החדשה לצורך הפקדות עתידיות. המעסיק מחויב להעביר את ההפקדות לקרן שבחרתם.
- מעקב: ודאו שההפקדות החודשיות אכן מועברות לקרן החדשה ושהצבירה מהקרן הישנה נוידה בהצלחה.
התהליך כולו יכול להימשך כשבוע ימים, ובסופו תהיו בקרן פנסיה שתבחרו, עם דמי ניהול אטרקטיביים יותר.
מיתוסים על אובדן זכויות: מה קורה לביטוח שלכם?
רבים חוששים שמעבר בין קרנות פנסיה יפגע בזכויות הביטוחיות שלהם, אך חשש זה אינו מבוסס. החוק בישראל מבטיח שמירה על רצף זכויות ביטוחיות בעת מעבר בין קרנות פנסיה. המשמעות היא ש:
- רצף ביטוחי: הכיסוי הביטוחי למקרה של אובדן כושר עבודה (נכות) או מוות (שארים) נשמר במלואו. אין תקופת אכשרה חדשה בעת מעבר בין קרנות פנסיה, כל עוד אתם עוברים מקרן לקרן באופן רציף.
- וותק וצבירה: הכספים שצברתם בקרן הישנה מועברים במלואם לקרן החדשה, והוותק שלכם נשמר.
- מקדם המרה: חשוב לזכור כי בקרנות פנסיה חדשות, מקדם ההמרה לקצבה אינו מובטח ומתעדכן מעת לעת לפי לוחות התמותה. מקדם מובטח קיים בעיקר בפוליסות ביטוח מנהלים שנחתמו עד סוף 2012. לכן, גם אם תעברו קרן, שינויים במקדם ההמרה הם חלק מהמנגנון הכללי של קרנות הפנסיה החדשות.
מתי דווקא כדאי להישאר בבחירת המעסיק?
למרות היתרונות הברורים במעבר לקרן עם דמי ניהול נמוכים יותר, ישנם מצבים בהם דווקא כדאי לשקול להישאר בקרן הפנסיה שנבחרה על ידי המעסיק:
- הסכמים קיבוציים: בארגונים גדולים, במיוחד כאלה עם הסכמים קיבוציים, המעסיק עשוי להשיג תנאים מועדפים ודמי ניהול נמוכים במיוחד עבור עובדיו. במקרים אלו, ייתכן שדמי הניהול המוצעים בקרן ברירת המחדל יהיו תחרותיים ואף נמוכים יותר מהצעות שתמצאו בשוק החופשי.
- הטבות נוספות: לעיתים, הסכמים עם המעסיק כוללים הטבות נוספות מעבר לדמי הניהול, כגון כיסויים ביטוחיים מורחבים או תנאים מיוחדים אחרים.
- נוחות ופשטות: עבור מי שמעדיף להימנע מבירוקרטיה, ההישארות בקרן ברירת המחדל עשויה להיות פתרון נוח, בתנאי שבדקתם וגיליתם שהפער בדמי הניהול אינו משמעותי עבורכם.
לפני קבלת החלטה, מומלץ לבדוק את תנאי ההסכם של המעסיק מול הצעות אחרות בשוק. בקשו מהמעסיק או מחברת הביטוח את פירוט דמי הניהול המדויקים והשוו אותם. רק לאחר בדיקה מעמיקה תוכלו להחליט אם המעבר משתלם עבורכם.
השוואת ביצועים מול מחיר: התמונה המלאה
דמי הניהול הם מרכיב חשוב, אך הם רק חלק מהמשוואה הכוללת. בבחירת קרן פנסיה, יש לבחון גם את מדדי התשואה ואת רמת השירות של החברה המנהלת. קרן עם דמי ניהול נמוכים אך תשואות נמוכות באופן עקבי עלולה להיות פחות משתלמת מקרן עם דמי ניהול מעט גבוהים יותר אך תשואות עודפות משמעותיות.
- תשואות: בדקו את ביצועי הקרן לאורך זמן (3, 5 ו-10 שנים). חשוב לזכור שתשואות העבר אינן מבטיחות תשואות עתידיות, אך הן יכולות להעיד על איכות ניהול ההשקעות.
- מדד שירות: רשות שוק ההון, ביטוח וחיסכון מפרסמת מדדי שירות לחברות המנהלות קרנות פנסיה. מדד זה משקף את איכות השירות שהחברה מספקת ללקוחותיה, כולל זמני מענה, טיפול בתביעות ועוד.
- מסלולי השקעה: ודאו שהקרן מציעה מסלולי השקעה המתאימים לפרופיל הסיכון ולגיל שלכם.
המטרה היא למקסם את ה'רווח נטו' שלכם – כלומר, את התשואה לאחר ניכוי דמי הניהול. השוואה מקיפה של כל הפרמטרים הללו תאפשר לכם לקבל החלטה מושכלת שתשרת את האינטרסים הפיננסיים שלכם בצורה הטובה ביותר.
לסיכום: צעדים להגדלת החיסכון הפנסיוני
אל תתנו למעסיק לבחור עבורכם את עתידכם הפיננסי. קחו אחריות על החיסכון הפנסיוני שלכם ובצעו את הצעדים הבאים:
- בדקו את קרן הפנסיה שלכם: גלו לאיזו קרן אתם משויכים ומהם דמי הניהול שאתם משלמים.
- השוו דמי ניהול ותשואות: השתמשו במערכות השוואה כדי למצוא קרנות עם תנאים טובים יותר.
- בצעו את המעבר: אם מצאתם קרן משתלמת יותר, אל תהססו לעבור. התהליך פשוט ומהיר.
- עדכנו את המעסיק: ודאו שהמעסיק מעביר את ההפקדות לקרן החדשה שבחרתם.
- עקבו ובדקו: המשיכו לעקוב אחר ביצועי הקרן ודמי הניהול מעת לעת.
בדיקת עלויות לפני החלטה על שינוי בפנסיה
התחילו בחישוב דמי הניהול מההפקדה ומהצבירה, ולא רק בהשוואת אחוז בודד. לאחר מכן אפשר לבחון מסלולי פנסיה דומים בטבלת ההשוואה ולהיעזר בבדיקת העלויות לפני ניוד פנסיה. שינוי אינו נקבע לפי עלות או תשואת עבר בלבד; נדרשת בדיקה אישית של הכיסויים וההתאמה.
להמשיך לקרוא
הפסקתי לעבוד או יצאתי לחל״ת — מה בודקים בפנסיה?
צ׳קליסט להפסקת עבודה ולחל״ת: בירור ההפקדה האחרונה, מצב הכיסוי הביטוחי, הסדר ריסק או הפקדה עצמאית, ומעקב עד חידוש ההפקדות.
לקריאת הכתבה ←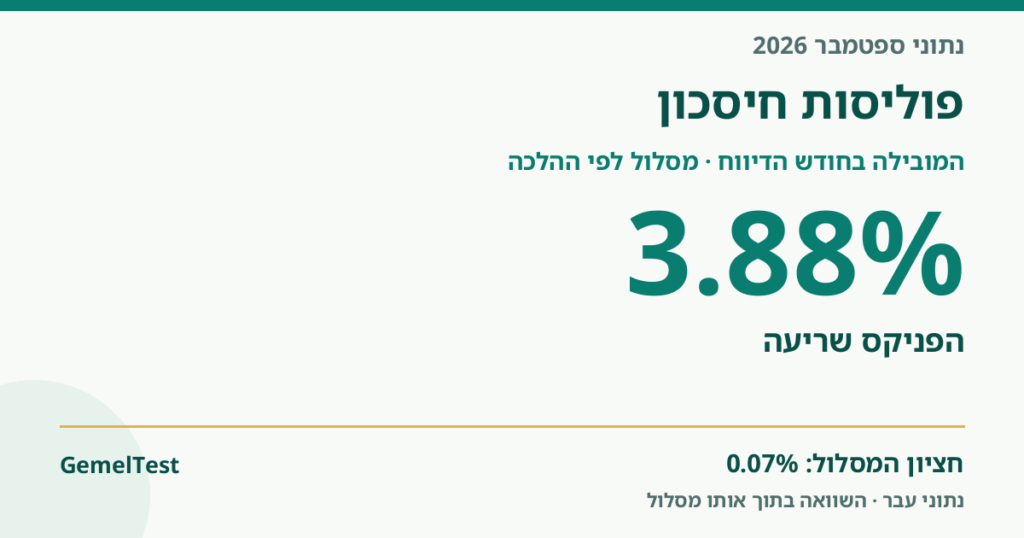
תשואות פוליסות חיסכון — סקירה חודשית | ספטמבר 2026
המובילות בחודש, ההשוואה לחציון בכל מסלול ותשואות חודשיות לאורך השנה.
לקריאת הכתבה ←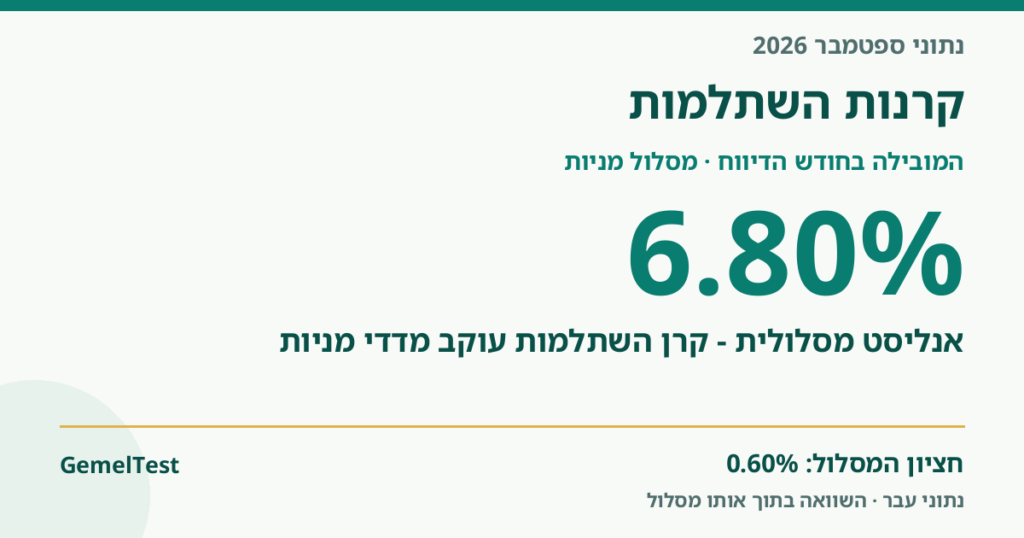
תשואות קרנות השתלמות — סקירה חודשית | ספטמבר 2026
המובילות בחודש, ההשוואה לחציון בכל מסלול ותשואות חודשיות לאורך השנה.
לקריאת הכתבה ←להישאר מעודכנים
עדכוני קרנות וכתבות, במקום אחד
פתחו חשבון ובחרו בהרשמה לעדכונים החודשיים. ההסכמה לעדכונים נפרדת ואפשר להסיר אותה בכל עת.
פתיחת חשבון והרשמה לעדכונים